
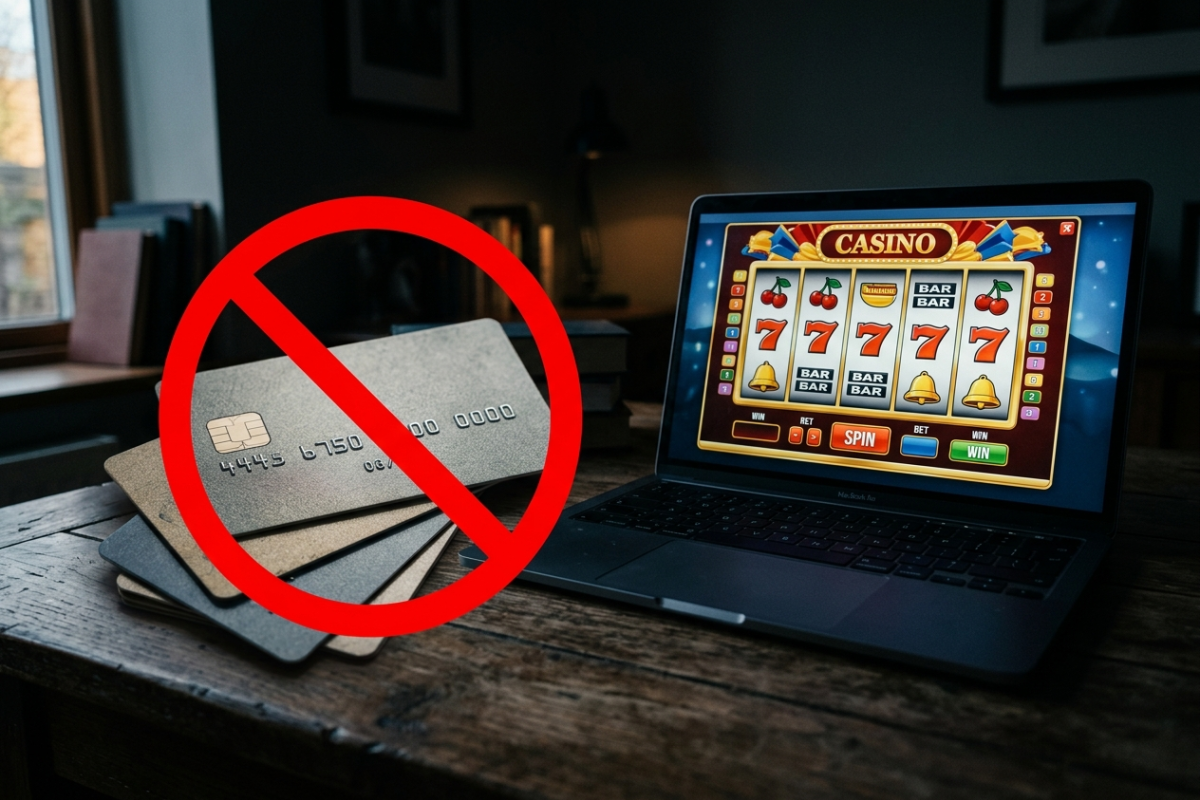
Den 1 maj 2026 trädde ett utökat kreditförbud i kraft i den svenska spellagen. Förändringen beskrivs som en av de större skärpningarna av spelansvaret sedan omregleringen 2019, men den gäller uteslutande de bolag som har svensk licens. Det väcker en fråga som flera remissinstanser redan lyft under lagstiftningsarbetet, nämligen vart spelare som finansierat sitt spelande med lånade pengar tar vägen när den möjligheten försvinner på den reglerade marknaden.
Vad det nya kreditförbudet faktiskt innebär
Spelinspektionen skriver att licenshavare och spelombud inte får tillåta eller medverka till att spel finansieras med krediter, och att de också ska vidta lämpliga åtgärder för att motverka att spel sker med kredit. Till skillnad från det gamla, mer begränsade förbudet räcker det alltså inte längre att operatören själv avstår från att erbjuda kredit. Bolagen måste aktivt se till att kreditkort, fakturalösningar och lån från tredje part inte används för att finansiera insatser.
Reglerna omfattar samtliga licenspliktiga spelformer och oavsett hur spelet tillhandahålls, vilket betyder att både nätcasino, sportspel, värdeautomater och fysiska spelombud berörs. Ett smalt undantag finns för vissa allmännyttiga lotterier, där Spelinspektionen i enskilda fall kan godkänna ett begränsat kreditbelopp. Något sådant undantag är dock inte tänkt för kommersiella casinon eller bettingbolag.
Viktigt att notera är att förbudet riktar sig mot den som tar emot betalningen, inte mot spelaren själv. Spelinspektionen har förtydligat att kreditförbudet inte riktar sig mot konsumenter, utan att det är den som tar emot betalningen som ska säkerställa att det inte rör sig om en kredit eller att spelaren generellt finansierar sitt spelande på kredit. Betalkort som dras mot egna, befintliga medel påverkas inte, det är själva kreditmomentet som stoppas.
Branschen varnade redan under remissrundan
Att ett strängare kreditförbud skulle kunna driva spelare mot olicensierade alternativ var ingen ny tanke när lagförslaget bereddes. Flera remissinstanser lyfte just den risken. Enligt regeringens egen promemoria pekade branschorganisationen BOS särskilt på risken för att ett kreditkortsförbud skulle påverka kanaliseringen till olicensierade spelbolag. Regeringen valde ändå att gå vidare, med hänvisning till erfarenheter från Storbritannien där ett liknande förbud inte sågs leda till någon mätbar ökning av olicensierat spel.
I propositionen bedömde regeringen att risken för en övergång till den olicensierade marknaden är störst vid spel online, eftersom det är relativt enkelt att hitta alternativ på internet, men man landade ändå i slutsatsen att det inte är sannolikt att det föreslagna kreditförbudet leder till en nämnvärd övergång till olicensierat spel. Hur det faktiskt blir går inte att slå fast förrän kommande kanaliseringsmätningar är klara, men själva frågeställningen är relevant eftersom nätcasino redan innan förbudet var det segment där flest spelkronor hamnade utanför licenssystemet.
Nätcasino redan den svagaste länken
Just nätcasino har länge varit det område där den svenska kanaliseringen haltar mest. Spelinspektionens senaste rapport för 2025 visade att kanaliseringsgraden för hela den konkurrensutsatta marknaden låg på 84 procent, medan nätcasino stannade på 81 procent, långt under vadhållningens 96 procent. Trafikmätningar som bygger på faktiskt beteende snarare än enkätsvar har dessutom visat ännu lägre siffror för just casinosegmentet, vilket beskrivs närmare i artikeln om hur kanaliseringsmåttet för nätcasino spricker beroende på mätmetod.
Mot den bakgrunden blir kreditförbudet en ny variabel att hålla koll på. Om spelare som tidigare finansierat sitt casinospelande med kreditkort eller fakturalösningar inte hittar motsvarande alternativ hos licensierade bolag, finns en risk att en del av dem söker sig vidare till sajter utan svensk licens, där den här typen av regler inte gäller alls.
Olicensierade aktörer berörs inte av förbudet
Det är värt att vara tydlig med att kreditförbudet enbart riktar sig mot aktörer som har svensk spellicens. Casinon och spelbolag som verkar utan licens från Spelinspektionen, ofta med tillstånd från jurisdiktioner som Curaçao eller Malta, omfattas inte av den svenska spellagens bestämmelser om kreditfinansiering. Det innebär i praktiken att betalningsmetoder som fasas ut hos licensierade bolag, exempelvis vissa kreditkortslösningar eller köp nu betala senare, i teorin kan fortsätta att erbjudas hos operatörer utanför systemet.
Samtidigt har svenska banker och betaltjänster under flera år blivit allt mer restriktiva mot transaktioner till olicensierade spelsajter, vilket har fått en del av den marknaden att i stället luta sig mot kryptovalutor och andra betalningsvägar som är svårare att spåra och blockera. Den utvecklingen hänger ihop med de bredare diskussionerna om hur Spelinspektionen försöker stänga ute olicensierade casinon genom geoblockering och stoppade betalningar, åtgärder som har visat sig svåra att få full effekt av så länge spelarna själva aktivt kan välja att kringgå dem.
Vad som händer härnäst
Kreditförbudet är bara en av flera förändringar som sker i snabb takt på den svenska spelmarknaden just nu. Parallellt pågår arbetet med det så kallade deltagarkriteriet, som ska göra det svårare för utländska sajter att hävda att de står utanför svensk lag bara för att de inte aktivt riktar sig mot Sverige. Tillsammans med skärpta betalningsregler och hårdare tillsyn är tanken att trycka tillbaka den del av marknaden som i dag ligger utanför licenssystemet. Om kreditförbudet på kort sikt gör den licensierade marknaden mindre attraktiv för en viss grupp spelare, eller om det tvärtom bidrar till ett sundare spelande utan att nämnvärt påverka kanaliseringen, är något som kommande rapporter från Spelinspektionen sannolikt kommer att ge tydligare besked om.